


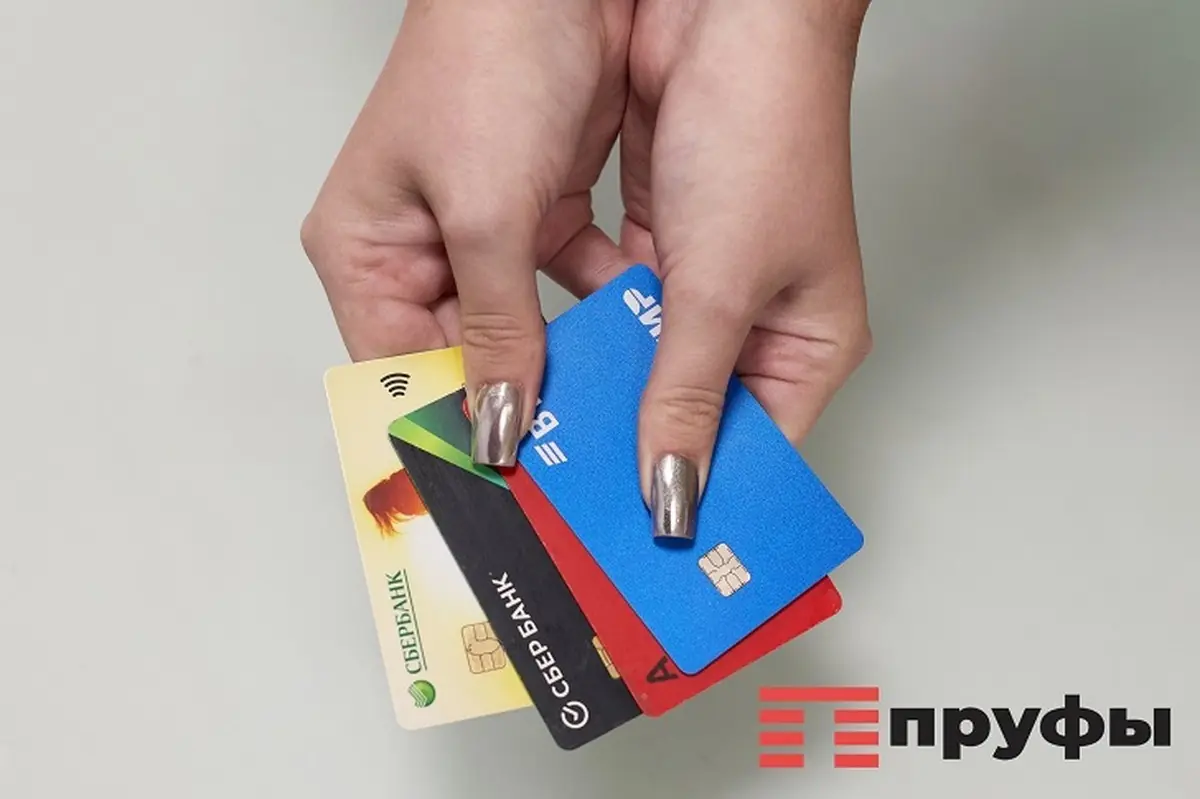
Банковская карта давно стала привычным инструментом для расчетов, заменяя нам наличные деньги при покупках в магазинах, оплате услуг и переводе средств близким. Мы пользуемся ею ежедневно, совершая десятки привычных действий на автомате.
Однако именно привычка и иллюзия полной безопасности часто играют с нами злую шутку. Современные кибермошенники редко взламывают банковские IT-системы напрямую — гораздо проще заставить человека добровольно отдать свои сбережения, используя психологическое давление и знание базовой человеческой психологии.
Чтобы разобраться, какие ошибки владельцев карт чаще всего приводят к потере денег и как выстроить надежную оборону против цифровых злоумышленников, мы поговорили с Владиславом Никоновым, инвестором, предпринимателем и основателем приложения социальной сети про финансы и инвестиции «БАЗАР», Денисом Балашовым, экспертом в финтех-решениях с более чем 15-летним опытом в платежных системах и управляющим партнером SkyCapital, а также с Андреем Завертяевым, руководителем практики сопровождения финтех Исследовательского центра «АБП» и экспертом в области правового регулирования финансовых организаций. Давайте узнаем, как уберечь свой бюджет от угроз.
Типичные ошибки владельцев карт: от спешки до излишней самоуверенности
Самая распространенная ошибка, с которой сталкиваются эксперты на практике, заключается в слепой вере в собственную неуязвимость. Многие владельцы карт искренне убеждены, что обмануть можно кого угодно, но только не их, и именно эта самоуверенность делает человека легкой мишенью.
Как отмечает Владислав Никонов, большинство мошеннических схем сегодня строится на банальной человеческой невнимательности. Люди сами сообщают злоумышленникам секретные коды подтверждения, кликают по сомнительным ссылкам в мессенджерах или устанавливают на смартфоны вредоносные приложения по указке мнимых помощников.
Денис Балашов добавляет, что потеря средств почти всегда начинается с бытовой суеты. Человек куда-то спешит, не вчитывается в текст приходящих СМС-сообщений, подтверждает финансовую операцию по привычке или безоговорочно верит телефонному звонку от «службы безопасности банка» или «представителя маркетплейса».
Как работает социальная инженерия и почему мы теряем бдительность
Главное оружие современных киберпреступников — это не сложные компьютерные вирусы, а методы социальной инженерии, направленные на эмоции человека. Мошенники умело создают искусственные ситуации цейтнота и паники.
Андрей Завертяев подчеркивает, что главная ошибка владельцев карт кроется вовсе не в технической неосторожности, а в психологическом доверии к человеку на том конце провода, который искусно создает ощущение срочности. Злоумышленники пугают клиента внезапной блокировкой счета, подозрительными переводами или угрозой потери денег, заставляя действовать импульсивно.
Почему сумма в квитанции за ЖКХ неожиданно выросла: названы самые частые причины
Когда человек оказывается в состоянии острого стресса, его критическое мышление отключается. Как поясняет Владислав Никонов, в этот момент жертва перестает анализировать происходящее и начинает в точности выполнять чужие инструкции: переходит на поддельные сайты, сообщает личные данные или переводит сбережения на чужие реквизиты.
Опасность хранения всех средств на одном счете
Еще одна грубая ошибка, которую совершают миллионы пользователей — хранение абсолютно всех своих денег на единственной банковской карте, которая одновременно используется для повседневных покупок в супермаркетах, оплаты подписок и интернет-шопинга.
По словам Дениса Балашова, такая рабочая модель создает колоссальный риск. Если реквизиты этой карты случайно «утекут» на сомнительном сайте или человек подтвердит мошенническую операцию, под удар одномоментно попадают все его накопления.
Аналогичную позицию занимает и Владислав Никонов, проводя прямую параллель с инвестициями: как разумные инвесторы диверсифицируют активы, так и в повседневной жизни необходимо грамотно разделять денежные потоки. Финансовую подушку безопасности и крупные сбережения категорически не стоит держать на расчетной карте, к которой привязаны платежные сервисы.
Самые эффективные способы защиты личного бюджета
Чтобы минимизировать риски и обезопасить свои финансы, эксперты рекомендуют выстроить комплексную систему защиты, состоящую из цифровой дисциплины и базовых технических ограничений.
Денис Балашов советует использовать проверенную модель: завести отдельную карту для ежедневных расходов с минимальным остатком, а основные средства хранить на изолированном сберегательном счете или вкладе. Для интернет-платежей лучше использовать виртуальную карту, пополняя ее строго перед совершением конкретной покупки.
Андрей Завертяев рекомендует подключить моментальные push-уведомления обо всех транзакциях, установить жесткие дневные лимиты на переводы и снятие наличных, а также полностью заблокировать неиспользуемые онлайн-операции. Приложения мобильного банка следует скачивать исключительно из официальных магазинов, игнорируя любые сторонние ссылки.
Кроме того, стоит учитывать изменения в законодательстве. Как напоминает Андрей Завертяев, с начала 2026 года Банк России расширил перечень признаков мошеннических переводов с шести до двенадцати. Банки теперь тщательнее анализируют нетипичные суммы, время транзакций и поведение клиентов, поэтому предупреждения финансовой организации о подозрительной активности никогда нельзя игнорировать.
Золотые правила безопасности на каждый день
Финансовая грамотность в сегодняшних реалиях стала базовым навыком выживания в цифровом пространстве. Соблюдение нескольких простых правил способно полностью закрыть большинство лазеек для злоумышленников.
Главное правило, на котором настаивают все эксперты: никогда и никому нельзя сообщать трехзначный CVC/CVV-код с обратной стороны карты, пароли из СМС или пуш-уведомлений. Настоящие сотрудники банков или правоохранительных органов никогда не запрашивают эти данные и не требуют переводить деньги на так называемые «безопасные счета».
Если вам поступает звонок якобы от службы безопасности с тревожными новостями, Владислав Никонов советует немедленно прервать разговор и самостоятельно перезвонить по официальному номеру телефона, указанному на оборотной стороне вашей банковской карты.
Если неприятность все же произошла и вы заподозрили списание средств, Андрей Завертяев призывает действовать молниеносно: заблокировать карту через мобильное приложение, связаться с банком и подать официальное заявление о несогласии с операцией в рамках Федерального закона № 161-ФЗ. Чем быстрее вы отреагируете, тем выше шансы остановить транзакцию.
Заключение
Безопасность банковских карт держится не на сложных технологических секретах, а на личной дисциплине, внимательности к деталям и осознанном подходе к управлению деньгами. Отказ от хранения всех средств на одной карте, использование лимитов, критическая оценка любых звонков с требованием срочно перевести средства и привычка перепроверять информацию надежно защитят ваш кошелок от кибермошенников. Помните, что сохранность вашего бюджета в ваших руках.
Читайте также
 - «Башкиравтодор» смог спастись от банкротства
 - Каждый водитель должен это проверить. Иначе оштрафуют на 400 000 рублей
 - Сбербанк изменил правила для всех, кто пользуется «Сбербанк Онлайн»
