


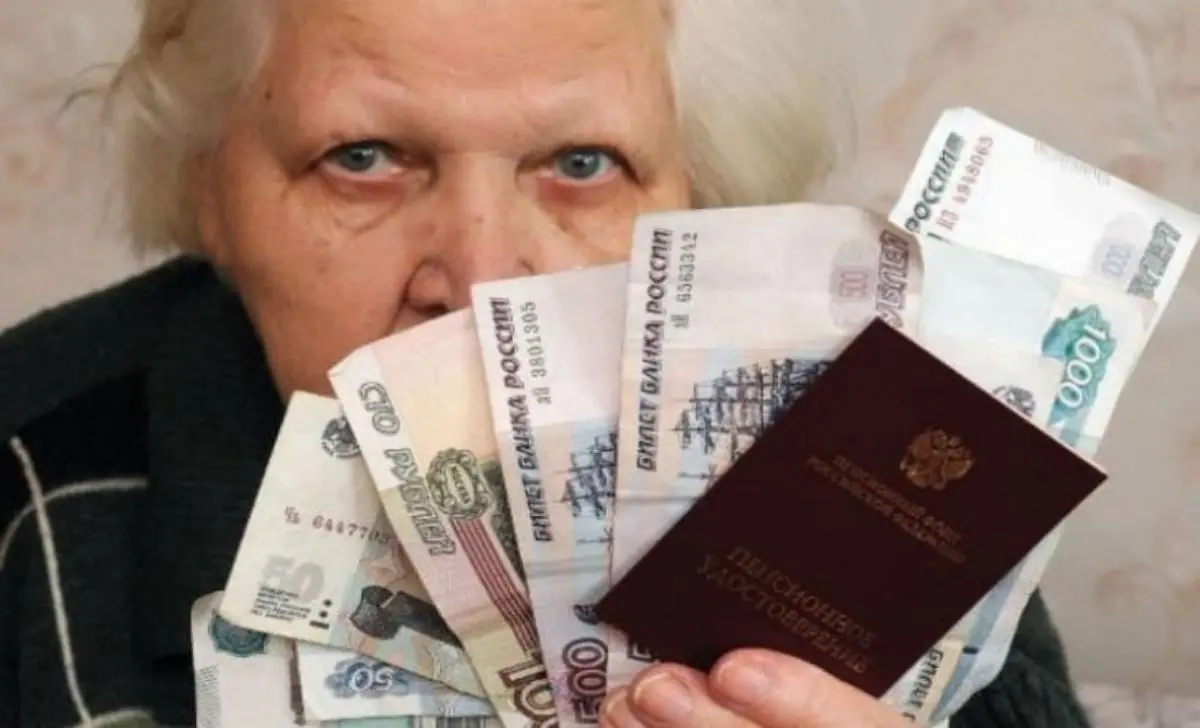
Старший преподаватель кафедры экономики РТУ МИРЭА Елена Потрясаева отмечает, что многие воспринимают отсрочку выхода на пенсию как выгодное решение из-за роста будущих выплат. Однако пенсия предназначена не для заработка, а для обеспечения жизненных потребностей человека. Об этом сообщает издание «Лента.ру».
Она подчеркнула, что, оценивая выгоду от отсрочки, нужно учитывать не только размер будущих выплат, но и те деньги, от которых человек отказывается.
По ее словам, закон № 400-ФЗ «О страховых пенсиях» предусматривает повышающие коэффициенты за более позднее обращение за пенсией. При отсрочке на пять лет коэффициент для фиксированной выплаты составляет 1,36, а для индивидуальных пенсионных коэффициентов −1,45.
Однако повышенная пенсия не сразу компенсирует пропущенные выплаты. Например, при пенсии в 30 тысяч рублей за пять лет человек недополучит около 1,8 млн рублей без учета индексаций. Чтобы возместить эту сумму за счет прибавки, потребуется еще несколько лет.
Возраст удвоения пенсии может измениться: что об этом известно
Эксперт также посоветовала учитывать возможность размещения текущих выплат на банковском вкладе и сравнивать потенциальный процентный доход с прибавкой за отсрочку.
«При этом расчет стоит проводить с учетом инфляции, поскольку она снижает реальную покупательную способность денег и будущих выплат», − пояснила Потрясаева.
Она отметила, что решение зависит от продолжительности дальнейшей трудовой деятельности, состояния здоровья, доходов и потребности в деньгах. При стабильном заработке отсрочка может быть оправданной, но если пенсия нужна сразу, будущая прибавка не всегда компенсирует несколько лет без выплат.
А вы, дорогие читатели, отложили бы выход пенсию ради прибавки?
Читайте также
 - Возраст удвоения пенсии может измениться: что об этом известно
 - Доплата 5000 рублей: кому положена прибавка к пенсии с 1 октября 2026 года
 - С октября пенсионерам пересчитают выплаты — кому положена прибавка и что нужно сделать
