


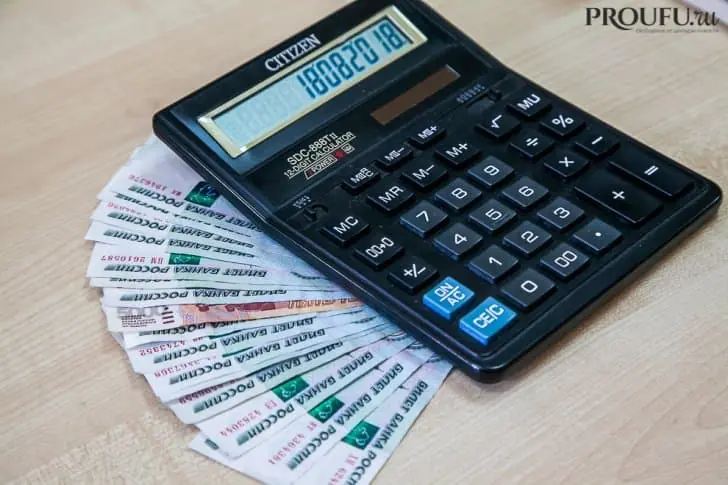
Несмотря на то что руководство Центробанка публично называет идею заморозки вкладов немыслимой, у финансовых органов есть набор скрытых инструментов, которые позволяют постепенно снижать объём свободных денег у граждан. Эти меры дают возможность сдерживать потребительский спрос и уменьшать давление денежной массы на экономику, при этом формально сбережения остаются у людей, пишут авторы Дзен-канала «Юргазета».
Первый инструмент — инфляционная политика, которая делает накопления менее ценными. Если средняя доходность по вкладам удерживается на уровне 7–8% годовых, а рост цен составляет 10–12%, реальная покупательная способность средств падает. Сумма на счёте формально доступна, но её ценность уменьшается день ото дня. По оценкам специалистов, при таком раскладе за три года накопления могут потерять около четверти реальной стоимости.
Второй механизм — административные барьеры для доступа к наличным средствам. Регуляторы могут вводить лимиты на снятие через банкоматы, например, 50 тысяч рублей в сутки без предварительного уведомления. Усиливается контроль операций в соответствии с 115‑ФЗ под соусом борьбы с сомнительными переводами. Международные переводы могут проходить многоступенчатую проверку, из‑за чего вывод средств растягивается на недели. Формально счета не блокируются, но распоряжаться деньгами становится сложнее.
Третий путь — изменение условий обслуживания со стороны банков. Банки получают возможность вводить высокие тарифы: ежемесячные сборы в размере 1–3% для неактивных счетов старше полугода, комиссии за переводы между банками свыше определённой суммы, удержание 5–7% при выдаче крупных сумм наличными через кассу. Также банки могут ужесточать условия досрочного закрытия вкладов и аннулировать начисленные проценты. В результате операции с деньгами финансово невыгодны, хоть формально и доступны.
Дефицит схлопнулся, но с оговоркой: экономист из Башкирии о бюджетах регионов
Четвёртая мера — адресные налоговые изменения. Госорган может снизить необлагаемый порог по депозитам или поднять налог на доходы физических лиц с процентного дохода, например, с 13 до 15% для вкладов свыше миллиона рублей. Рассматриваются и дополнительные сборы на крупные финансовые операции, которые будут удерживаться автоматически при попытке распорядиться накоплениями.
Полное замораживание вкладов государство называет неприемлемым. Основная причина в том, что эти средства уже задействованы в работе финансовой системы: они выданы в виде кредитов предприятиям или размещены в государственных долговых обязательствах.
Читайте также
 - Более 12 млрд рублей на 5 лет: как Уфа будет перезапускать ЖКХ, экологию, опеку и молодёжь
 - Условия переводов по номеру телефона поменяются с 1 сентября
 - Почему до сентября стоит удалить Wildberries и Ozon с телефона
 - Россияне стали чаще выбирать наличные: к чему готовится Центробанк
 - Татарстан вошел в первую тройку по инвестициям
 - Концессия схлопнулась: москвичи попали на 21,6 млн перед Башкирией за школу в Затоне
